街の医院に医療法人社団が多い理由とは?財団との差と2026年最新制度
街を歩けば、内科や小児科、歯科クリニックの看板に必ずといっていいほど刻まれている「医療法人社団」の文字。普段は何気なく見過ごしているものの、「そもそも社団とは何なのか」「なぜ財団ではなく社団ばかりなのか」という疑問を抱いた経験を持つ人は少なくありません。
厚生労働省の統計を紐解くと、全国に約5万7,000以上存在する医療法人のうち、実に99%以上を「医療法人社団」が占めています。個人の診療所から法人組織へと舵を切る背景には、単なる看板の刷新にとどまらない節税メリットや組織防衛の思惑が交錯しています。2026年の最新医療制度改革や事業承継の現場で今まさに起きている地殻変動まで、第一線の取材現場からその真相を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国の医療法人の99%以上が「社団」を選ぶ最大の理由は、資金の寄付ではなく「人の集まり」と「拠出」によって柔軟に設立できる構造上の手軽さにあります。
- 要点2:税制面での所得分散や社会保険の適正化というメリットの裏で、2007年以降の「出資持分なし」原則による解散時・承継時の財産流出リスクが浮き彫りになっています。
- 要点3:2026年現在は事業報告書の電子開示(G-MIS)本格稼働と経営承継円滑化の期限が重なり、同族経営のガバナンスと情報公開のあり方が厳しく問われる転換点を迎えています。
【なぜ99%が社団なのか】医療法人社団と財団の違いを現場データで徹底解剖
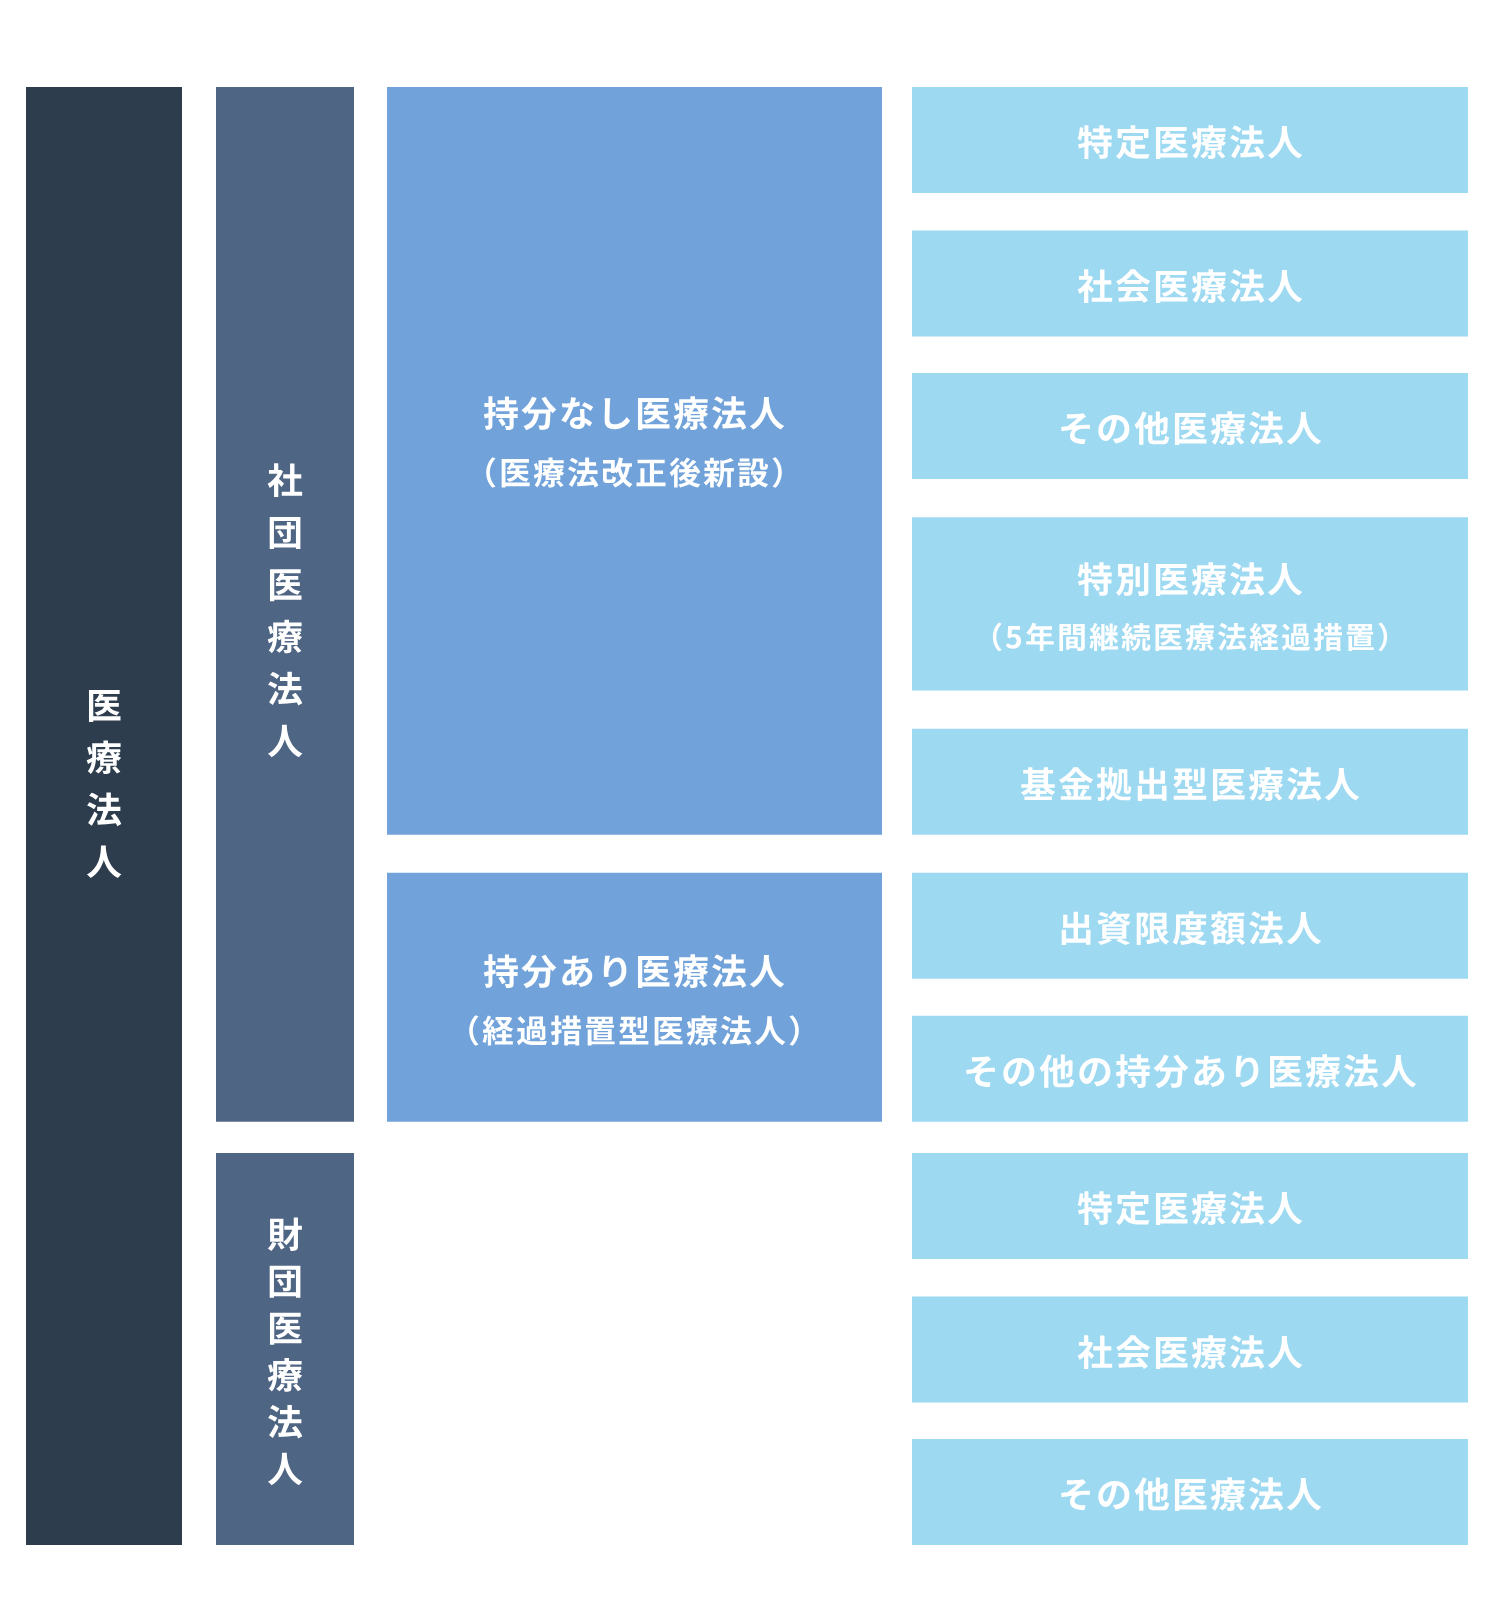
個人開業医が順調に医業収益を伸ばした際、必ず直面するのが「個人事業主のまま続けるか、法人化に踏み切るか」という分岐点です。医療法に基づく法人は大きく「社団」と「財団」の2形態に分かれますが、実態としてはほぼ社団の一強状態が続いています。
医療法人社団と財団の違いにおける決定的なファクターは、「人の結びつき」をベースにするか、「財産の拠出(寄付)」をベースにするかという法人格の本質にあります。社団は医師や協力者が一定の資金を「拠出」して設立会議を開けば形を作れるのに対し、財団は返還を求めないまとまった個人財産を「無償寄付」して独立した財産運用組織を仕立てなければなりません。
資産防衛や医業承継を手がける司法書士や税理士の証言によれば、「個人クリニックが法人成りする現場で財団が選ばれるケースは、公益事業を目的に巨額の私財を投げ打つような特殊事例を除いてほぼ皆無」というのが偽らざる現場の実態です。両者の性質の違いを構造データから比較してみます。
| 比較項目 | 医療法人社団 | 医療法人財団 | 個人診療所(参考) |
|---|---|---|---|
| 設立の基礎 | 人の集合体(社員・基金の拠出) | 財産の集合体(財産の寄付行為) | 自然人(医師・歯科医師個人) |
| シェア比率 | 約99.2%(約5万7,000法人) | 約0.8%(約400法人) | ― |
| 最高意思決定機関 | 社員総会(1人1票) | 評議員会 | 院長本人の裁量 |
| 設立時財産の扱い | 基金拠出(返還条項の設定可) | 完全な寄付(原則返還不可) | 個人の資産・負債と直結 |
| 編集部の実態分析 | 親族経営との親和性が高く設立の現実的解 | 寄付行為の縛りが重く大規模病院向け | 所得増に伴い最高税率55%の直撃を受ける |
【設立のリアル】医療法人社団設立要件と名称ルールの知られざるハードル
手軽に見える社団ですが、株式会社のように「1円起業」や「発起人1人」で設立できるわけではありません。医療法による厳格な規律が存在します。
第一の壁となるのが、医療法人社団設立要件に定められた人的体制です。医療法第46条の5第1項に基づき、最低でも「理事3人以上および監事1人以上」の合計4名を役員として配置しなければなりません。さらに同法46条の6第1項の定めで理事長は原則として「医師または歯科医師」に限定され、同法46条の5第6項により「開設する病院・診療所の管理者(院長)」は原則として必ず理事に加える必要があります。
地域密着の小さなクリニックの場合、院長本人に加え、配偶者や親族、あるいは信頼できる第三者を役員に組み込む作業が不可欠となります。ただし、形式的な名義貸しは都道府県の設立認可申請で厳格に弾かれます。自治体の医療担当窓口による面談審査では、各役員が法人運営における実質的な役割を担っているかが入念に確認されます。
また、看板や法人登記に関わる医療法人社団名称ルールも実務上の見落としがちなポイントです。登記実務の現場を調査すると、法人の正式名称には2通りのパターンが存在します。
- 「医療法人社団 〇〇会」のように、社団の種別まで登記するケース
- 「医療法人 〇〇会」のように、定款では社団と定めつつも登記名称からは「社団」を省略しているケース
法務局および厚生労働省の準則上、同一市区町村内において既存の医療法人と誤認混同される名称や、「日本」「東京」といった公共機関・大学病院と紛らわしい冠文字は許可されません。安易な名称選定によって定款認可が数カ月単位で先送りになるリスクも潜んでいます。
【税務と経営】医療法人社団メリットデメリットと理事長年収の実態
医師が激務の合間を縫ってまで法人化を急ぐ最大のトリガーは、税制上の防衛策にあります。個人開業医の医業所得には所得税・住民税を合わせて最大約55%の累進課税が課されますが、法人成りによって法人税の実効税率(約23〜34%)を適用できる環境が整います。
医療法人社団メリットデメリットを天秤にかけた場合、最大のメリットは「給与所得控除の活用」と「家族役員への所得分散」です。院長個人が稼ぎ出す利益を役員報酬として妻や子に分散支給することで、世帯全体の可処分所得を劇的に引き上げられます。さらに退職金の損金算入、生命保険を活用した資産防衛、診療所の分院展開や介護事業所(通所リハビリ等)の併設といった事業拡張の選択肢が一気に広がります。
一方で、デメリットも無視できません。利益が少なくても発生する法人住民税の均等割、厚生年金・健康保険への強制加入に伴う事業主負担、毎会計年度終了後の都道府県への事業報告書提出義務など、バックオフィス業務の負荷と固定コストは確実に増大します。
気になる医療法人社団理事長年収のリアルな実態はどうでしょうか。厚生労働省の「医療経済実態調査」および民間病院グループの役員報酬データを検証すると、一般的なクリニックにおける理事長年収の平均相場はおよそ2,500万円〜3,800万円のレンジに集中しています。一部の自由診療特化型クリニック(美容医療・インプラント等)では1億円を超える事例も散見されます。
ただし、税務署の目は年々厳密になっています。「院長時代の売上水準から乖離した法外な役員報酬」や「実態のない親族理事への高額報酬」は、税務調査において過大役員報酬として損金算入を否認されるリスクと隣り合わせです。数字の裏付けを持った報酬設計が欠かせません。
【2026年激動の承継】医療法人社団出資持分なしと解散・特定医療法人移行の真相
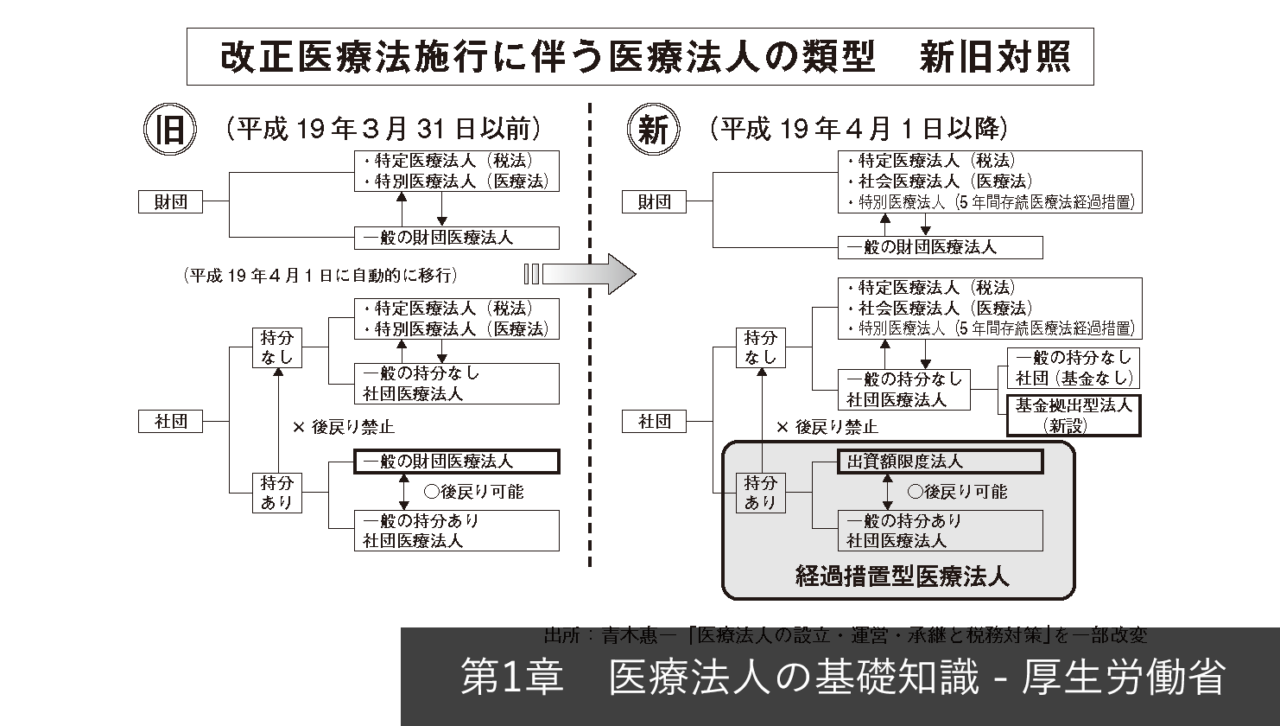
現在、全国のクリニック経営者が最も頭を抱えている構造的課題が「持分の壁」です。2007年の第5次医療法改正以前に設立された法人は、拠出した資金の割合に応じて法人の純資産に対する請求権を持つ「出資持分あり」でした。しかし、法改正以降に新設される医療法人は、すべて医療法人社団出資持分なしであることが義務付けられています。
これがなぜ深刻な火種となるのか。クリニックが30年、40年と黒字経営を続け、内部留保が5億円、10億円と積み上がった場合を想像してください。「出資持分あり」の古い法人では、その純資産価値がそのまま理事長の「自社株(出資持分)」として評価されます。結果、相続発生時に莫大な相続税が後継者に襲いかかり、持分の買い取り資金を用意できずに倒産危機へ追い込まれる「黒字倒産スパイラル」が多発したのです。
この危機を回避するため、国は認定医療法人制度などの経過措置を講じて持分なし法人への移行を促してきました。しかし、持分なしへ移行した法人における医療法人社団解散経緯の条項を確認すると、恐るべき現実が浮かび上がります。
出資持分なし法人が廃業・解散する場合、手元に残った残余財産は理事長や創業家へ一切分配されません。医療法の規定により、国、地方自治体、あるいは他の公的医療機関等に全額帰属(国庫返納)される仕組みになっています。「一代で築き上げた巨額の資産が、最終的に一銭も手元に残らない」という現実は、多くの創業者に激しい葛藤をもたらしています。
こうした状況下、さらなる大規模展開を図る法人が目指すのが、法人税率の軽減(本則税率の引き下げ)や社会保障の受け皿を目指す医療法人社団特定医療法人移行です。ただし、国税庁長官の承認を得るためには、差額ベッド代の受領制限や同族役員の割合を3分の1以下に抑えるといった極めて厳格な公益的要件をクリアしなければなりません。
さらに医療法人社団2026年最新制度のトピックとして、医療情報システム「G-MIS」を活用した全国規模の医療法人社団事業報告書閲覧のオンライン標準化が完全に定着しました。従来は各都道府県庁の窓口まで出向かなければ確認できなかった診療所の決算書・資産負債状況が、誰でもネット上で横断検索・比較できる環境が整備されています。経営の透明化が不可逆的に進む一方、近隣ライバル医院や患者からの監視の目はかつてないほど強まっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度や法律の文脈だけでは見えてこない、現場のリアルな歪みはどこに表れているのでしょうか。医療機関専門の承継アドバイザーや、事業承継を経験した理事長たちの生々しい告白に耳を傾けると、看板の華やかさとは裏腹な苦悩が浮き彫りになります。
「父が築いたクリニックを継ぐ際、出資持分の相続税評価額が3億円に跳ね上がっており、銀行からの融資枠を使い果たして買い取らざるを得なかった。毎月の返済プレッシャーで診療に集中できない」(都内・内科クリニック2代目理事長の証言)
「定款の規定により、親族以外の外部医師を理事に迎え入れた途端、経営方針を巡って理事会が真っ二つに割れた。毎年の医療法人社団役員変更手続きで法務局と都道府県を行き来するたび、親族内での主導権争いが勃発して胃の痛む思いをしている」(関西圏・整形外科クリニック元理事手記より)
ネット上のコミュニティ(医師専用SNSや知恵袋、医院経営者フォーラム)でも、「医療法人化すれば自動的に裕福になれるというのは幻想」「持分なし法人を作ったが、将来子どもが医師にならなかった場合の後始末が想像以上に過酷」といった、制度の非対称性に直面した切実な投稿が後を絶ちません。制度の表面的な節税効果だけに惹かれて舵を切ると、出口戦略で身動きが取れなくなる罠が潜んでいます。

一般に知られていない盲点とネットの誤解
ネット上には、医療法人社団に関する不正確な情報や都合のいい宣伝文句が散見されます。代表的な2つの誤解を正しておく必要があります。
1つ目は、「医療法人化すれば、医療事故や借入金に対する理事長個人の連帯保証責任が完全に消える」という誤解です。形式上は有限責任となりますが、現実の金融実務において、地方銀行や福祉医療機構(WAM)から大型融資を引き出す際、理事長個人の連帯保証を外せるケースはごく稀です。法人化によって組織の信用力は向上するものの、個人の債務リスクが魔法のように消滅するわけではありません。
2つ目は、「一度社団を作れば、家族だけで未来永劫自由に資産を回せる」という誤解です。前述した事業報告書の開示強化や都道府県の定期指導検査により、同族役員間での不透明な資金移動や架空経費の計上は即座に是正命令の対象となります。医療法人はあくまで「非営利性を担保された公益的法人」であり、株式会社のような自由な配当や私物化は法律で厳しく禁じられています。
【プロの家族社会学分析】医療法人社団承継問題の真相と同族経営の心理的境界線
数多くの医院承継の修羅場を取材していくと、問題の根底にあるのは税制や法規の難解さ以上に、「同族経営特有の共依存関係」と「心理的バウンダリー(境界線)の崩壊」という家族社会学的な病理であることが分かります。
日本の医業承継現場では、親である創業者理事長が「子を自分の後継者として育て上げ、クリニックを譲る」ことを自己実現の頂点と捉える傾向が根強く残っています。しかし、これが時として昭和・平成期に見られた「ステージママ」にも似た過干渉と支配関係を生み出します。子は「親の期待に応えなければならない」という無言の重圧に晒され、自らの診療方針やキャリアプランを主張できないまま、経営権を巡る沈黙の冷戦が何年にもわたって続くのです。
親子間の境界線が曖昧な組織では、「親の財布と法人の資産」「家庭内の序列と役員会での序列」が混同されます。その結果、承継のタイミングで配偶者や他科の兄弟が口を挟み、親族会議が泥沼化する事例が後を絶ちません。持続可能な医業承継を成し遂げるためには、税理士による数値計画だけでなく、「親族であっても経営者と後継者として対等に契約を結ぶ」という精神的自立と心理的バウンダリーの確立が決定打となります。
【プロの結論】法人化・事業承継に向いている医院・慎重になるべき医師の判断基準
これらを踏まえ、どのような医院が医療法人社団へ進むべきか、あるいは立ち止まるべきかの判断基準を提示します。
医療法人社団化に向いている医院:
- 年間医業利益(院長所得)が概ね1,800万〜2,000万円を超え、最高税率の負担が明確な重荷になっている
- 分院展開や介護施設併設など、ドクターの増員と組織的な医業拡大を明確に描いている
- 子どもがすでに医師国家試験に合格しているなど、確実な事業後継者が育っており、承継計画を前倒しで設計できる
法人化を慎重に再考すべき医師:
- 院長一人で完結する地域密着の小規模診療所であり、売上拡大よりも日々の裁量権を重視している
- 親族内に医療従事者の後継者がおらず、自身のリタイアと同時にクリニックを閉院する青写真を描いている
- 都道府県への決算開示や監事監査など、組織ガバナンスのための管理コストを極力抱えたくない
【医療法人社団】に関するよくある質問(FAQ)
Q1:一人医師医療法人とは何ですか?通常の医療法人社団と何が違いますか?
A1:制度上の種別としてはまったく同じ「医療法人社団」です。かつて医師が複数いなければ法人化が認められなかった時代がありましたが、1985年の法改正により常勤医師が1人または2人の小規模な診療所でも社団の設立が可能になりました。通称として「一人医師医療法人」と呼ばれますが、理事3人・監事1人以上の役員構成要件は通常の法人と変わりません。
Q2:出資持分のない医療法人社団は、解散したら拠出したお金すら戻ってこないのですか?
A2:設立時に「基金拠出型」を採用していれば、定款の定めに従い、あらかじめ拠出した元本(基金)の額を限度として返還を受けることが可能です。ただし、内部留保として長年蓄積された残余財産(余剰利益)については、一銭も創業者や親族へ分配することはできず、公的機関等に帰属することになります。
Q3:株式会社が医療法人の理事長になることはできますか?
A3:不可能です。医療法第46条の6の規定により、理事長は医師または歯科医師の自然人でなければなりません(都道府県知事の特例認可がある場合を除く)。株式会社などの営利法人が医業経営の主体になることは、営利目的の医療提供を防ぐ観点から厳格に禁止されています。
Q4:医療法人社団の役員変更手続きを怠るとどうなりますか?
A4:理事や監事の任期(医療法上は最長2年)満了に伴う重任や交代の際、法務局での役員変更登記を怠ると「登記懈怠」として裁判所から数十万円規模の過料が科される場合があります。また、都道府県知事への「役員変更届」を長期間提出していない法人は、適正な法人運営が行われていないとして行政指導の対象となります。
まとめ:2026年以降の持続可能な医業経営を見据えて
街のクリニックに「医療法人社団」の看板が溢れているのは、個人開業医が直面する重い税負担を回避し、組織的な医療体制を築くための合理的な選択の結果です。しかし、その内実を覗けば、「出資持分なし」の制度設計による残余財産の制約、G-MISによる経営データの透明化、そして同族承継を巡る複雑な人間関係という重層的な課題が横たわっています。
法人化は決してゴールではなく、高度なガバナンスと社会的責任を背負うスタートに過ぎません。2026年という新たな転換期において、目先の節税メリットに惑わされることなく、10年後・20年後の医院の出口戦略と地域の医療ニーズを冷静に見定めた判断が強く求められています。 (出典: 医療 法人 社団(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。